В Казахстане продлили особые условия по автокредитам и жилищным займам
Нацбанк Казахстана продлил исключения по долговой нагрузке для автокредитов до 2027 года, а для жилищных займов до 2029 года. Кого коснётся решение.
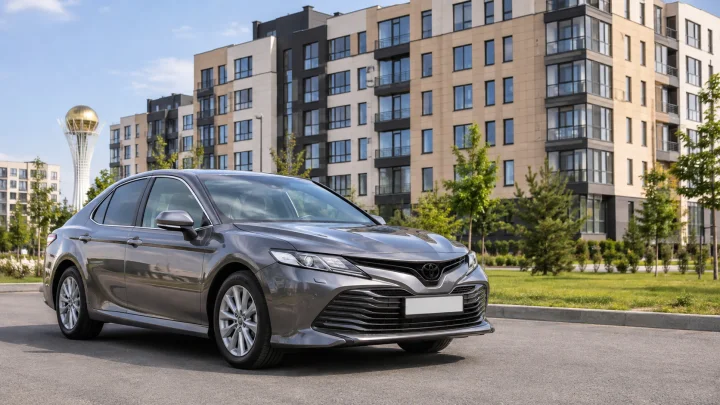
В Казахстане продлили действие особых правил для некоторых автокредитов и жилищных займов. Решение принял Национальный банк 6 ноября после анализа рынка кредитования. Исключения из обязательного требования по коэффициенту долговой нагрузки сохранятся для автокредитов до конца 2027 года, а для займов в системе жилищных строительных сбережений до конца 2029 года.
Об этом сообщается на официальном сайте Нацбанка. Регулятор уточнил, что послабления распространяются не на все кредиты, а только на определённые категории.
Какие автокредиты подпадают под исключение
Нацбанк сохранил действующие исключения из обязательного требования по коэффициенту долговой нагрузки (КДН) для трёх категорий автокредитов:
- Новые автомобили. Машина не должна ранее эксплуатироваться, должна впервые регистрироваться в Казахстане и выступать залогом по кредиту.
- Подержанные автомобили с первоначальным взносом от 50%. Приобретаемая машина должна быть обеспечением по займу.
- Подержанные автомобили возрастом до трёх лет. Исключение действует при первоначальном взносе не менее 30% стоимости автомобиля и оформлении машины в залог.
Для всех трёх категорий действующие исключения продлены до 31 декабря 2027 года.
Например, при покупке подержанного автомобиля стоимостью 10 млн тенге первоначальный взнос для второй категории должен составлять не менее 5 млн тенге. Если машине не больше трёх лет, для третьей категории достаточно первоначального взноса от 3 млн тенге. При этом автомобиль должен выступать залогом по кредиту.
Что решили по жилищным займам
Для займов, выдаваемых в рамках системы жилищных строительных сбережений, исключение из обязательного требования по КДН продлено до 31 декабря 2029 года.
Речь идёт именно о кредитах в рамках этой системы, а не обо всех ипотечных программах Казахстана. Поэтому распространять решение на любой жилищный кредит было бы неправильно.
Что это означает для заёмщиков
Коэффициент долговой нагрузки показывает, какую часть ежемесячного дохода человек направляет на погашение кредитов. Действующее предельное значение КДН составляет 0,5, или 50% дохода.
Например, если ежемесячный доход заёмщика составляет 400 тысяч тенге, то при КДН 0,5 суммарные ежемесячные платежи по кредитам соответствуют 200 тысячам тенге.
Продление исключений не означает, что банки обязаны выдавать кредиты независимо от доходов клиента. Оно означает, что для перечисленных категорий займов сохраняется исключение из требования обязательного соблюдения КДН. Банки по-прежнему принимают решение о выдаче денег с учётом кредитоспособности заёмщика и собственных условий кредитования.
Также решение Нацбанка не предусматривает автоматического снижения процентных ставок, отмены первоначального взноса или списания действующих долгов.
Могут ли правила снова измениться
Национальный банк намерен продолжить наблюдение за кредитным рынком в течение 2027 года. Если в отдельных сегментах начнут усиливаться риски, регулятор допускает введение дополнительных мер с учётом долговой нагрузки населения.
Для закрепления продления исключений соответствующие изменения будут внесены в постановление Правления Нацбанка от 25 августа 2025 года № 52.
-
 Получить кредит в Казахстане станет сложнее? С 18 августа изменились правилаФинансы
-
Казахстанцам могут ограничить ипотеку и автокредиты по уровню доходаФинансы
-
Казахстанцам изменили условия приватизации жилья из госфондаКазахстан
-
Ввоз автомобилей в Казахстан хотят усложнить с 1 сентябряАвто
-
В Казахстане ввели новый налог — кого он коснётся и сколько платитьКазахстан
-
Переводы свыше 2 млн тенге проверяют строже: Нацбанк обновил требованияФинансы